
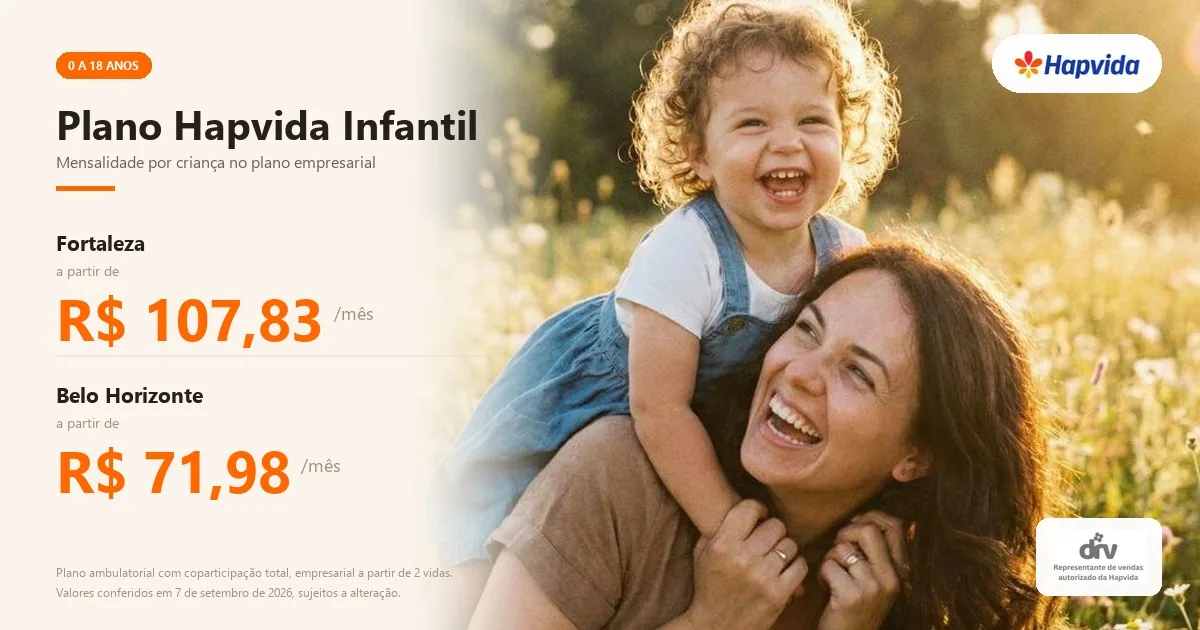
No plano de saúde Hapvida infantil, uma criança de 1 ano e um adolescente de 18 pagam a mesma mensalidade: a faixa 0 a 18 anos é única e a primeira troca de faixa da ANS só acontece aos 19. Na modalidade empresarial, contratável a partir de 2 vidas, inclusive por MEI, o valor começa em R$ 71,98.
Quanto custa o plano Hapvida infantil
Valores de Setembro de 2026 na faixa de 0 a 18 anos, por cidade e modalidade.
O que muda o valor do plano infantil não é a idade da criança, e sim a cidade, o produto e a coparticipação escolhida. A tabela abaixo mostra as quatro combinações mais procuradas em quatro praças da rede própria.
| Cidade | Ambulat. Copart. Total | Ambulat. Copart. Parcial | Nosso Plano Copart. Total | Nosso Plano Copart. Parcial |
|---|---|---|---|---|
| Fortaleza | R$ 107,83 | R$ 146,05 | R$ 153,99 | R$ 197,08 |
| Belo Horizonte | R$ 71,98 | R$ 116,11 | R$ 113,54 | R$ 170,10 |
| São Paulo | R$ 56,94 | R$ 88,76 | R$ 57,73 | R$ 76,97 |
| Belém | R$ 101,96 | R$ 158,92 | R$ 201,72 | R$ 269,02 |
Valores empresariais, faixa 0 a 18 anos, sujeitos a alteração. Peça a tabela da sua cidade:

As quatro colunas não são quatro planos diferentes para a criança: são duas decisões tomadas ao mesmo tempo. A primeira é o tipo de cobertura: só ambulatorial ou também hospitalar. A segunda é quanto da conta você aceita pagar por uso.
O que significa cada coluna da tabela
Consultas com pediatra, exames e pronto atendimento. Não cobre internação nem cirurgia. Se a criança precisar de leito, o caminho é o SUS.
Tudo do ambulatorial mais internação, cirurgia e UTI. É a coluna que responde por bronquiolite que interna e por cirurgia de adenoide.
Mensalidade menor, e a família paga uma taxa a cada atendimento. Serve para criança que vai pouco ao pediatra.
Mensalidade um pouco maior e taxa reduzida por uso. É a escolha de quem sabe que vai usar, como um bebê no primeiro ano.
Quanto se paga por consulta e por exame
Fora das capitais de tabela própria, a consulta eletiva da criança sai por R$ 25,42 e o exame simples por R$ 45,79. Terapias como fonoaudiologia e psicologia ficam em R$ 78,87 por sessão.
Internação, cirurgia e parto são isentos de coparticipação em todas as modalidades. Se a criança for internada, a família não paga além da mensalidade. Os valores por procedimento e as diferenças entre as regiões estão no guia completo de coparticipação Hapvida.
O que é o plano de saúde Hapvida infantil e quem pode contratar
Não é um produto separado: é a faixa etária mais barata da tabela.
O plano de saúde Hapvida infantil é o mesmo contrato vendido a um adulto, aplicado à faixa de 0 a 18 anos, a primeira das dez faixas etárias da ANS e a de menor mensalidade. A criança tem o mesmo Rol de Procedimentos, a mesma rede e as mesmas regras de carência. O que muda é o preço e a estrutura pediátrica que ela usa.
Dá para fazer o plano só para a criança?
Dá. Um dos pais assina como responsável financeiro e somente a criança entra como beneficiária. É o caso de quem já tem plano pela empresa e quer cobrir só o filho. Na página do plano individual Hapvida estão as praças em que essa modalidade continua sendo vendida.
Por que a via empresarial é a mais usada por família
A tabela acima é empresarial porque é ali que a conta fecha: a partir de 2 vidas, com CNPJ ativo, inclusive MEI, a mensalidade da criança fica bem abaixo do individual. Quem não tem empresa costuma abrir um MEI para isso. As regras estão no guia de plano de saúde para MEI.
Na nossa mesa, o erro mais caro em plano infantil não é escolher a modalidade errada. É escolher o ambulatorial achando que cobre internação. A conta aparece na primeira bronquiolite. Se o orçamento aperta, o caminho é a coparticipação total no Nosso Plano, e não descer para o ambulatorial.
O que a Hapvida vende para crianças
Os produtos disponíveis na faixa 0 a 18 e o que cada um resolve.
Na prática, a família escolhe entre dois produtos e um adicional. A diferença entre eles não é a qualidade do atendimento, e sim até onde a cobertura vai quando a criança precisa de hospital.
Ambulatorial: rotina do pediatra
Cobre consulta, exame, vacinação prevista no Rol e pronto atendimento. Resolve o dia a dia de uma criança saudável e é a entrada mais barata da tabela. O limite é claro: internação e cirurgia ficam de fora.
Nosso Plano: quando o hospital entra na conta
Acrescenta internação, cirurgia, UTI e parto. É o produto que a maioria das famílias com filho pequeno contrata, porque as duas urgências mais comuns antes dos 5 anos, quadro respiratório e desidratação, podem terminar em leito.
Odontológico: o adicional que quase ninguém calcula
Consulta, limpeza, flúor e tratamento com odontopediatra entram como plano à parte ou combinado, conforme a praça. Vale conferir antes de assinar, porque a diferença de mensalidade é pequena perto do preço particular. Os detalhes estão no plano odontológico Hapvida.
Criança que só vai ao pediatra: ambulatorial com coparticipação total. Criança que pode internar: Nosso Plano. Bebê no primeiro ano: Nosso Plano com coparticipação parcial, porque a frequência de uso é alta.
Por que a mesma criança custa mais em outra cidade
O que realmente mexe na mensalidade do plano infantil.
Quem pesquisa plano infantil quase sempre pergunta o valor “para uma criança de 3 anos” ou “de 9 anos”. A pergunta não tem resposta diferente: dentro da faixa de 0 a 18 anos o preço é o mesmo do recém-nascido ao adolescente. O que muda a conta é outra coisa.
A faixa 0 a 18 anos é uma só
A ANS organiza o preço dos planos em dez faixas etárias, e a primeira delas cobre dezoito anos inteiros. A segunda começa aos 19. Por isso um bebê de dois meses e um adolescente de 17 anos entram na tabela pelo mesmo valor, e por isso não existe “plano de saúde para criança de 8 anos” com preço próprio.
A criança não muda de faixa no aniversário. Ela muda aos 19 anos, e é nesse momento que a mensalidade dá o primeiro salto. Vale saber disso antes de contratar, porque o orçamento de quem tem filho de 16 anos muda em três anos.
Três variáveis decidem o valor
Cada cidade tem tabela própria, ligada ao custo da rede local. É a variável que mais pesa, e a que a tabela do topo mostra lado a lado.
Ambulatorial ou Nosso Plano. A diferença entre os dois é internação e cirurgia, e ela aparece na mensalidade.
Total ou parcial. Muda a mensalidade e muda o quanto se paga por consulta e exame ao longo do ano.
Como usar isso na hora de decidir
Compare sempre a mesma coluna entre cidades, nunca colunas diferentes. Um ambulatorial com coparticipação total em uma praça pode custar menos que o mesmo produto em outra, e ainda assim ser a escolha errada se a família precisa de cobertura hospitalar. Primeiro se escolhe o produto, depois se olha o valor.
Onde a criança é atendida no plano Hapvida infantil
Rede própria, pronto atendimento e consulta à distância.
A Hapvida opera com rede própria: são 86 hospitais, 80 prontos atendimentos 24 horas, 365 clínicas e 301 unidades de diagnóstico espalhados por 16 estados. Para uma família com criança, o que importa nesse número é a consequência prática: consulta, exame e internação acontecem dentro da mesma estrutura, sem autorização passando por terceiros.
Hospitais com estrutura pediátrica que já mapeamos
Dois deles têm guia próprio aqui no site, com endereço e serviços conferidos: o Hospital Mandacaru, em Recife, e o Hospital Layr Maia, em Belém, que reúne maternidade e atendimento infantil. A rede pediátrica completa, capital por capital, está no guia da rede pediátrica Hapvida.
Urgência infantil: para onde ir de madrugada
Febre alta, dificuldade para respirar e vômito que não para são os três motivos que mais levam criança ao pronto atendimento. A cobertura de urgência vale após 24 horas de contrato, e os endereços por cidade estão reunidos no guia de urgência e emergência Hapvida.
Teleconsulta pediátrica pelo aplicativo
Sintoma que aparece de madrugada nem sempre exige sair de casa. O atendimento por vídeo funciona 24 horas pelo aplicativo e resolve boa parte das dúvidas de pais de primeira viagem sem deslocamento. Como agendar e o que ele cobre está no guia de teleconsulta Hapvida.
Em quantos dias o plano tem que marcar
A ANS fixa prazo máximo, contado em dias úteis, para o plano marcar cada atendimento. Consulta básica de pediatria: 7 dias. Exame em laboratório de análises clínicas: 3 dias. Sessão com psicólogo ou fisioterapeuta: 10 dias. Urgência e emergência: imediato.
O detalhe que derruba reclamação: o prazo vale para a rede toda, não para o pediatra que você escolheu. Se ninguém tem vaga dentro do prazo, ligue para a operadora, peça o número de protocolo e guarde a data. Sem protocolo, a ANS não tem o que apurar.
Antes de assinar, abra o guia médico e procure o pronto atendimento infantil mais perto de casa, não o hospital mais famoso da cidade. Em urgência pediátrica, quinze minutos de distância valem mais que o nome da unidade.
O bebê e os 30 dias sem carência
A regra que mais gera dúvida e mais custa caro quando passa despercebida.
Quando a mãe ou o pai já tem plano com cobertura obstétrica, o recém-nascido pode ser inscrito como dependente em até 30 dias corridos do parto e entra sem cumprir carência, aproveitando os prazos que o titular já cumpriu. O direito está na Lei 9.656/1998, no artigo 12, inciso III, alínea “b”.
O que acontece se o prazo passar
Passados os 30 dias, o bebê deixa de ser uma inscrição protegida e vira beneficiário novo: cumpre os prazos normais do contrato, inclusive para internação. É o erro mais caro que uma família comete no primeiro mês de vida do filho, justamente o mês em que ninguém está pensando em papel.
Quando a isenção não se aplica
A isenção depende de o titular já ter o plano com cobertura obstétrica. Se os pais estão contratando agora, com o bebê já nascido, a criança entra como qualquer beneficiário e cumpre os prazos previstos. Os prazos completos, por tipo de procedimento, estão no guia de carências Hapvida.
Contratando um plano já pensando no bebê
Famílias que planejam engravidar costumam contratar antes, para que o prazo de parto esteja cumprido quando a criança nascer. O passo a passo dessa contratação, com o que muda em cada modalidade, está no guia de plano de saúde para recém-nascido.
Quem já tem plano e quer incluir o filho
O caminho muda conforme o contrato do titular.
Boa parte de quem procura plano infantil já é beneficiário e quer apenas acrescentar a criança ao contrato que existe. Nesse caso não se contrata um plano novo: inclui-se um dependente, e o valor da criança é somado à mensalidade do titular.
Filho, enteado e filho adotivo
Filhos entram como dependentes diretos. Enteados e filhos adotivos também, com a comprovação do vínculo, e no caso de adoção vale a mesma proteção de prazo do recém-nascido a contar da guarda. A idade-limite do dependente varia conforme o contrato, e é um item para conferir antes de assinar.
Mais de um filho no mesmo contrato
Cada criança entra como um beneficiário e paga a mensalidade da faixa 0 a 18, mas a gestão fica em um boleto só e num único aplicativo. Para família com dois ou três filhos, é a diferença entre acompanhar um contrato e acompanhar três.
Como a inclusão é feita na prática
O pedido é feito pelos canais da operadora, com os documentos da criança. O passo a passo, com prazos e o que costuma travar, está no guia de como incluir dependentes no plano Hapvida.
Para quem o plano Hapvida infantil compensa e para quem não
O veredito honesto, com os dois lados.
Nenhum plano serve para todo mundo, e um guia que só elogia o produto não ajuda ninguém a decidir. O plano infantil da Hapvida tem um perfil claro de quem ganha com ele, e outro, igualmente claro, de quem vai se frustrar.
Costuma compensar para
- ✓Família em cidade com rede própria consolidada
- ✓Quem tem CNPJ ativo, inclusive MEI, e contrata a partir de 2 vidas
- ✓Bebê que será incluído dentro dos 30 dias
- ✓Quem prioriza agendamento rápido de pediatra e exame
Pode não compensar para
- ✗Quem mora onde a rede própria ainda é rasa
- ✗Família que faz questão de um pediatra específico fora da rede
- ✗Quem quer acomodação em apartamento pagando o mínimo
- ✗Quem busca reembolso amplo fora da rede
O ponto que decide quase todos os casos é geográfico. O modelo da operadora entrega custo baixo porque atende na estrutura dela; onde essa estrutura é fina, o mesmo plano rende menos. Antes do preço, confira a rede da sua cidade.
Quando a família insiste em um pediatra que não está na rede, costumamos sugerir o contrário do óbvio: manter o plano para a estrutura pesada, que é o que quebra o orçamento, e pagar a consulta particular de quem se confia. Plano é para internação, cirurgia e exame caro; consulta de rotina é a parte barata da conta.
Dúvidas sobre o plano de saúde Hapvida infantil
As perguntas que mais chegam sobre preço, cobertura e inclusão da criança.
As dúvidas abaixo são as que mais chegam à nossa mesa sobre o plano de saúde Hapvida infantil, e três delas concentram quase tudo: quanto custa na faixa de 0 a 18 anos, o que muda entre o ambulatorial e o completo, e como funciona o prazo de 30 dias do recém-nascido.
1. Quanto custa o plano de saúde Hapvida infantil hoje?+
Na modalidade empresarial, a faixa de 0 a 18 anos começa em R$ 71,98 por mês. O valor final depende da cidade, do produto contratado e da coparticipação escolhida — a tabela no topo desta página traz as quatro combinações mais procuradas em quatro praças.
2. O valor do plano infantil muda conforme a idade da criança?+
Não. A ANS organiza os preços em dez faixas etárias e a primeira cobre dos 0 aos 18 anos inteiros. Um bebê e um adolescente de 17 pagam o mesmo. A primeira mudança de faixa acontece aos 19 anos.
3. Dá para contratar o plano infantil só para a criança, sem os pais?+
Sim. Um dos pais assina como responsável financeiro e apenas a criança entra como beneficiária. É comum em famílias em que os adultos já têm plano pela empresa e falta cobrir só o filho.
4. Qual a diferença entre coparticipação total e parcial no plano infantil?+
Na total, a mensalidade é menor e a família paga uma taxa a cada atendimento. Na parcial, a mensalidade é um pouco maior e a taxa por uso é reduzida. Criança que vai muito ao pediatra costuma sair melhor na parcial.
5. Quanto se paga de coparticipação por consulta e exame no plano infantil?+
Fora das capitais de tabela própria, a consulta eletiva sai por R$ 25,42 e o exame simples por R$ 45,79. Internação, cirurgia e parto são isentos em todas as modalidades.
6. O que muda entre o plano infantil ambulatorial e o completo?+
O ambulatorial cobre consulta, exame e pronto atendimento. O Nosso Plano acrescenta internação, cirurgia e UTI. Para criança pequena, a diferença aparece na primeira bronquiolite que exige leito.
7. O recém-nascido entra no plano infantil sem cumprir carência?+
Sim, desde que um dos pais já tenha plano com cobertura obstétrica e o bebê seja inscrito em até 30 dias corridos do parto. O direito está na Lei 9.656/1998, art. 12, III, “b”.
8. O que acontece com o plano infantil se eu perder o prazo de 30 dias?+
A criança passa a ser tratada como beneficiário novo e cumpre os prazos normais do contrato, inclusive para internação. Por isso a inscrição do bebê deve ser resolvida ainda na primeira semana.
9. O plano infantil cobre fonoaudiologia, terapia ocupacional e psicologia?+
Sim, conforme o Rol de Procedimentos da ANS e mediante indicação médica. São terapias procuradas por famílias de crianças com atraso de fala ou dificuldade motora. A coparticipação por sessão é de R$ 78,87 fora das capitais de tabela própria.
10. O plano infantil cobre atendimento odontológico da criança?+
A cobertura odontológica é contratada como plano à parte ou combinada, conforme a praça. Inclui consulta, limpeza, flúor e tratamento com odontopediatra. Confirme no contrato se já está inclusa antes de assinar.
11. Onde a criança do plano infantil é atendida em uma urgência?+
Nos prontos atendimentos da rede própria, que funcionam 24 horas. A cobertura de urgência vale após 24 horas de contrato. Vale localizar a unidade mais próxima de casa antes de precisar dela.
12. Quem tem MEI consegue contratar o plano infantil empresarial?+
Sim. Com CNPJ ativo, inclusive MEI, a contratação parte de 2 vidas. Em muitas configurações o titular é o adulto responsável pelo CNPJ e a criança entra como dependente.
13. Até que idade o filho fica como dependente no plano infantil?+
O limite de idade do dependente é definido em contrato e varia conforme a modalidade. Confirme essa cláusula antes de assinar, principalmente se o filho já for adolescente.
14. Posso incluir enteado ou filho adotivo no plano infantil?+
Sim, com a comprovação do vínculo. Para filho adotivo, vale a mesma proteção de prazo do recém-nascido, contada a partir da guarda ou da adoção.
15. O plano infantil da Hapvida cobre cirurgia?+
Sim, nos produtos com cobertura hospitalar, seguindo o Rol da ANS e os prazos de carência do contrato. O plano exclusivamente ambulatorial não cobre cirurgia.
16. Para quem o plano infantil da Hapvida pode não compensar?+
Para quem mora onde a rede própria ainda é rasa, para quem faz questão de um pediatra fora da rede e para quem busca reembolso amplo. Nesses casos, o modelo da operadora entrega menos do que promete o preço.
Conclusão: escolher o plano infantil é escolher praça e produto
O resumo do que decide a conta.
Quem chega aqui procurando o valor para uma criança de determinada idade sai com uma resposta melhor: dentro da faixa de 0 a 18 anos a idade não muda nada. O que muda é a praça, o produto e a coparticipação, e essas três decisões são tomadas antes de olhar o preço.
Na prática, a rota mais comum de família é o empresarial a partir de 2 vidas, com valores começando em R$ 71,98 por mês. Se o bebê acabou de nascer, o relógio dos 30 dias corre agora. Peça a tabela da sua cidade e resolva a inclusão antes do prazo.
Conteúdo produzido com base na Lei 9.656/98 e no Rol de Procedimentos e Eventos em Saúde da ANS, para ajudar quem pesquisa plano de saúde Hapvida infantil a entender preço, cobertura e as regras de inclusão da criança. Atualizado em Setembro de 2026.
Preços sujeitos a alteração. Consulte as condições atualizadas antes de contratar.
